
ContraPunto
Sábado 25 de noviembre de 2023.- Las universidades públicas estatales evidencian irregularidades en la gestión de recursos públicos, siendo la Universidad Autónoma de Coahuila la que concentra los montos irregulares más significativos que aún requieren aclaración.
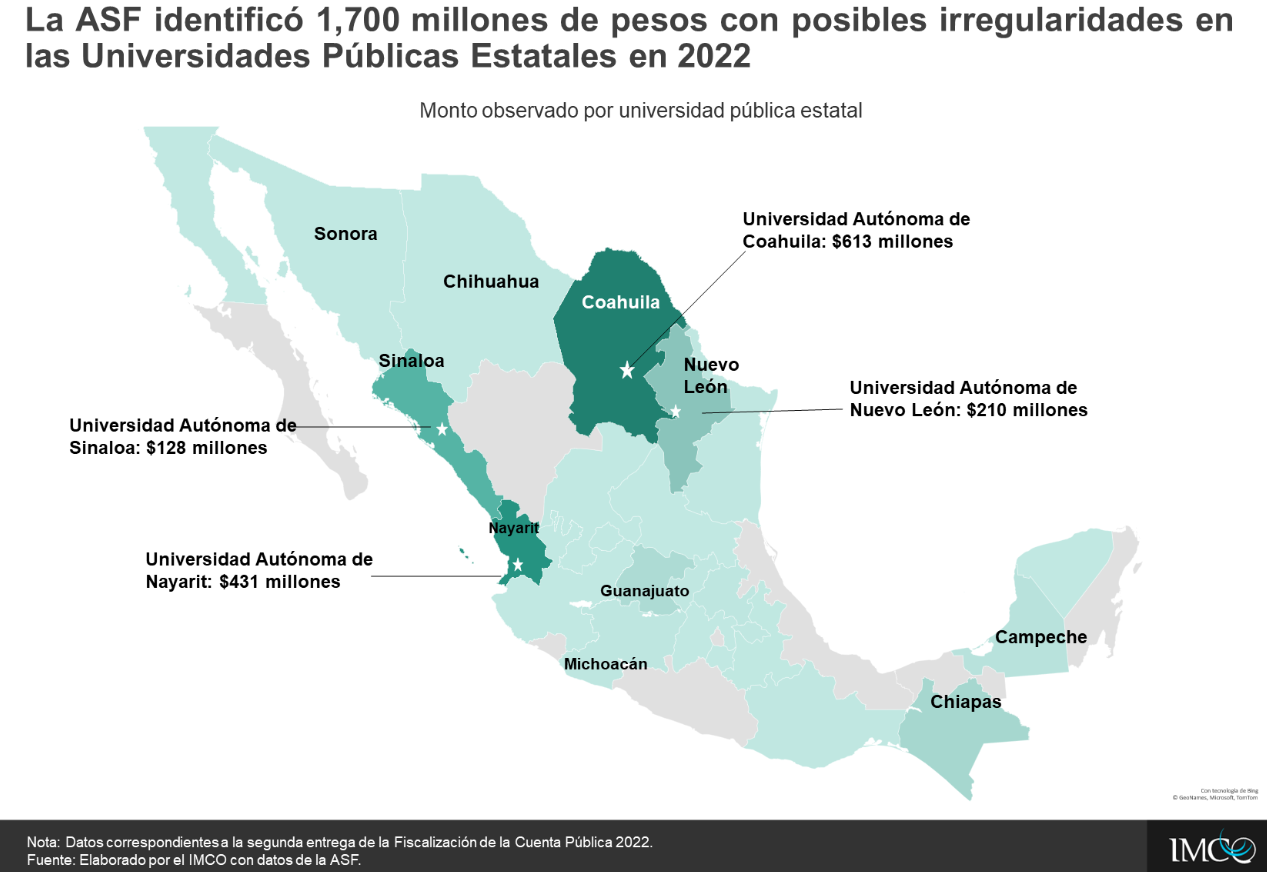
La Auditoría Superior de la Federación (ASF) examinó el gasto federalizado de las 35 universidades públicas estatales en la segunda fase de las auditorías correspondientes a la Cuenta Pública 2022. En esta revisión, la ASF identificó deficiencias e irregularidades en 27 de las 35 universidades, sumando un total de 1,700 millones de pesos. Hasta ahora, el 92% de este monto aún espera aclaraciones.
Las falencias en la administración de los recursos públicos impactan directamente en el desempeño de 85 mil docentes y en la calidad educativa ofrecida a más de 1.7 millones de estudiantes matriculados. En este contexto, el Instituto Mexicano para la Competitividad (IMCO) analizó los resultados de la ASF para identificar malas prácticas y evaluar su impacto en la calidad de la educación superior de las universidades públicas estatales.
La Universidad Autónoma de Coahuila destaca por los montos irregulares pendientes de aclarar. No justificó el monto total del Impuesto sobre la Renta (ISR) retenido a los trabajadores durante 2022, y la ASF instó al Servicio de Administración Tributaria a verificar el cumplimiento de las obligaciones fiscales. Además, la universidad no presentó documentación para respaldar el gasto de 162 millones de pesos provenientes de Subsidios Federales.
En otro hallazgo, la Universidad de Coahuila realizó pagos totales por 368 millones de pesos a 2,130 personas registradas en dos cargos simultáneamente, con la sospecha de un posible perjuicio a Hacienda por 16 millones de pesos al remunerar a 39 empleados sin los requisitos necesarios.
La calidad educativa de las universidades públicas estatales es fundamental para la competitividad y el desarrollo socioeconómico de México. En este sentido, el IMCO propone medidas como el seguimiento a las recomendaciones de la ASF, fortalecimiento de sistemas contables y de nómina, garantía del ejercicio efectivo de los recursos públicos y mejora en los mecanismos de control interno.